Comment choisir sa banque pour un crédit immobilier
Choisir une banque pour son crédit immobilier devient rapidement complexe lorsque les offres semblent presque identiques. Pourtant, quelques dixièmes de point sur le taux, une assurance mieux négociée ou des frais réduits peuvent représenter plusieurs milliers d’euros sur la durée du prêt. Le bon choix ne consiste donc pas à retenir la banque qui affiche le taux le plus bas, mais celle qui présente l’équilibre le plus favorable entre coût, souplesse et qualité d’accompagnement. Cette étape s’inscrit aussi dans un moment de vie où l’on organise un budget, un achat et parfois un projet personnel fait main pour marquer l’événement.
Un financement immobilier demande de la méthode, tout comme la préparation d’un cadeau qui viendra célébrer la remise des clés ou un changement de vie. Une fois le dossier bancaire bien avancé, apprendre comment faire un noeud pour bracelet peut aider à finaliser simplement un bijou personnalisé destiné à un proche. Ce geste concret rejoint les préoccupations du même lecteur, qui cherche à maîtriser son budget, son temps et les détails d’un projet important. L’article consacré à cette technique offre une aide pratique pour terminer un bracelet avec soin, tandis que la suite revient aux décisions financières qui conditionnent l’achat du logement.
Commencer par définir le financement réellement nécessaire
Avant de contacter les banques, il faut calculer le montant du projet avec une précision suffisante. Le prix du logement n’est qu’une partie de l’opération. Il faut ajouter les frais de notaire, les éventuels travaux, les frais de garantie, les frais de dossier et le coût de l’assurance emprunteur. L’apport personnel peut couvrir une partie de ces dépenses, mais il est préférable de conserver une épargne de précaution après la signature.
Un exemple permet de mesurer l’enjeu. Pour un logement ancien acheté 250 000 €, un budget global peut dépasser 270 000 € après ajout des frais d’acquisition, d’une enveloppe de travaux et des frais liés au financement. Avec 40 000 € d’apport, le besoin de crédit ne sera pas nécessairement limité à 210 000 € si une partie de cette somme doit rester disponible pour les imprévus. La banque évaluera aussi la stabilité des revenus, les charges existantes et le taux d’effort, généralement encadré autour de 35 % des revenus, assurance comprise.
Cette première estimation sert à présenter le même projet à chaque établissement. Sans base commune, comparer deux propositions n’a pas de sens. Une offre portant sur 220 000 € sur vingt ans ne peut pas être mise en regard d’une autre portant sur 210 000 € sur vingt-cinq ans uniquement à partir de la mensualité.
Comparer le coût total plutôt que le seul taux
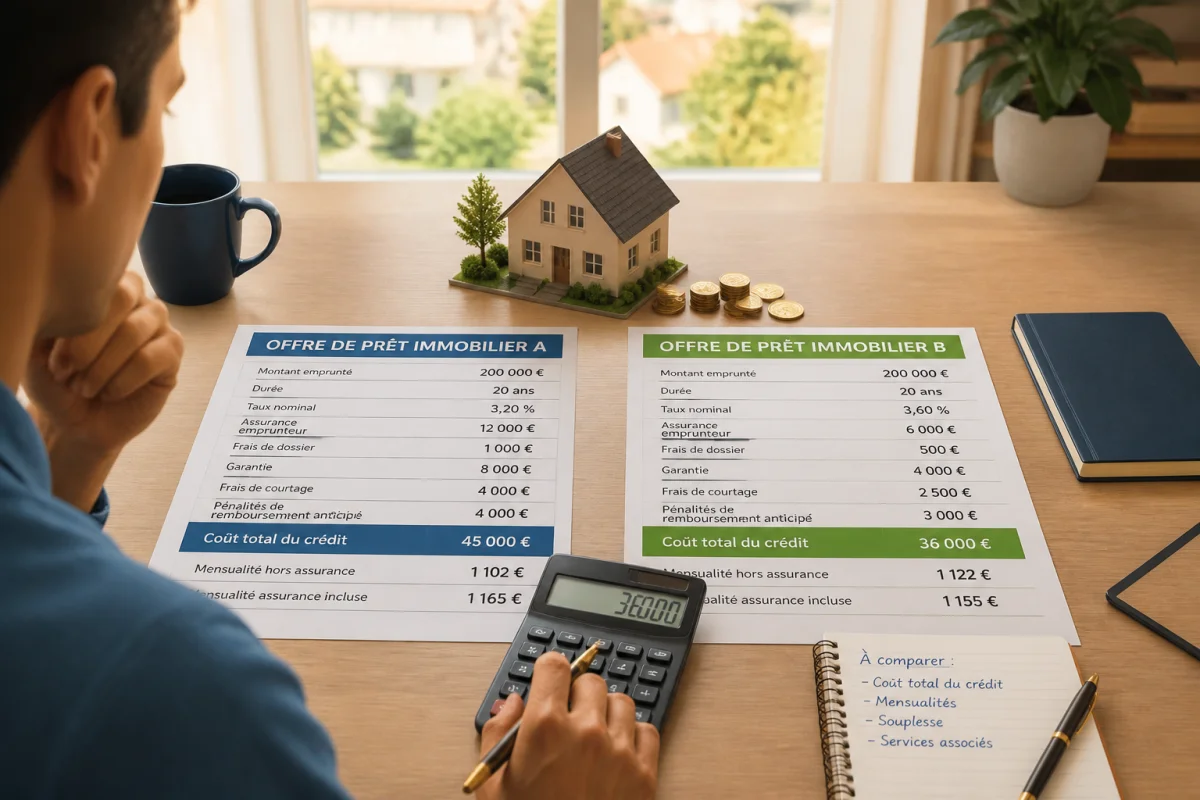
Le taux nominal attire l’attention, mais il ne résume pas le prix du crédit. Pour comparer les banques, il faut regarder le TAEG, qui intègre notamment les intérêts, les frais de dossier, certains frais de garantie et le coût de l’assurance lorsqu’elle est nécessaire à l’obtention du prêt. La fiche standardisée européenne remise par la banque facilite cette lecture en présentant les caractéristiques principales de l’offre.
La durée modifie fortement le coût final. À titre purement illustratif, un emprunt de 250 000 € sur vingt ans à 3,50 % hors assurance entraîne une mensualité d’environ 1 450 € et un montant d’intérêts proche de 98 000 €. Avec un taux de 3,80 %, la mensualité augmente d’environ 40 € et les intérêts dépassent 107 000 €. L’écart de taux paraît limité, mais il prend une dimension concrète lorsqu’il est multiplié par 240 mensualités.
Il faut toutefois éviter de choisir automatiquement l’offre au taux le plus bas. Une banque peut proposer un taux avantageux tout en facturant davantage de frais de dossier, une garantie coûteuse ou une assurance moins compétitive. À l’inverse, une offre légèrement plus chère sur le taux peut devenir intéressante si elle autorise des remboursements anticipés dans de bonnes conditions ou si elle réduit les frais annexes.
Les éléments à relever dans chaque proposition
Pour chaque banque, reportez dans un même document le montant emprunté, la durée, le taux nominal, le TAEG, la mensualité avec assurance, le coût total du crédit, les frais de dossier et le coût de la garantie. Ajoutez les conditions relatives aux remboursements anticipés, à la modulation des échéances et au transfert éventuel du prêt en cas de nouvelle acquisition.
Cette méthode évite un piège fréquent : comparer des chiffres présentés à des endroits différents dans les documents. La mensualité annoncée oralement peut exclure l’assurance, tandis que le coût total mentionné dans une simulation peut rester indicatif. Seule une offre formalisée permet de valider définitivement les conditions proposées.
Évaluer la qualité de l’assurance emprunteur
L’assurance peut représenter une part significative du coût global, surtout pour un prêt long. Son prix dépend notamment de l’âge, du montant emprunté, de la durée, de la quotité assurée et du profil de santé. Pour un couple, une répartition à 50 % sur chaque emprunteur n’offre pas la même protection qu’une couverture à 100 % pour chacun, mais elle ne répond pas non plus au même budget.
La comparaison doit porter sur les garanties et pas seulement sur la cotisation mensuelle. Examinez les exclusions, les délais de franchise, les conditions d’indemnisation et la prise en charge en cas d’incapacité temporaire. Une assurance externe peut parfois réduire la facture, à condition de présenter des garanties équivalentes à celles exigées par la banque. La possibilité de changer d’assurance à tout moment après la signature permet également de revoir ce poste lorsque la situation s’y prête.
Un conseil pratique consiste à demander deux simulations distinctes à chaque banque : l’une avec son assurance groupe et l’autre en indiquant que l’assurance sera étudiée séparément. Vous identifierez ainsi le coût réel du financement sans laisser l’assurance se fondre dans une mensualité globale difficile à analyser.
Adapter le choix de la banque à son profil
Toutes les banques ne traitent pas les dossiers de la même manière. Un salarié en période d’essai, un indépendant, un investisseur ou un couple disposant de revenus variables ne sera pas analysé selon les mêmes critères. La meilleure banque pour un dossier donné est souvent celle qui comprend correctement la situation et sait valoriser les éléments stables du budget.
Un dossier avec des revenus réguliers, un apport cohérent et peu de crédits en cours peut être mis en concurrence plus facilement. Un dossier plus atypique gagnera à être présenté avec des explications précises : ancienneté professionnelle, évolution des revenus, épargne disponible, origine de l’apport ou perspectives documentées. L’objectif n’est pas de dissimuler une difficulté, mais de donner au conseiller une vision complète et lisible.
La relation avec le conseiller compte aussi. Un interlocuteur qui répond clairement, transmet rapidement les documents et explique les conditions permet de réduire les erreurs de calendrier. Cette qualité de suivi devient particulièrement utile lorsque le compromis de vente prévoit une date limite pour obtenir le financement.
Préparer un dossier qui inspire confiance
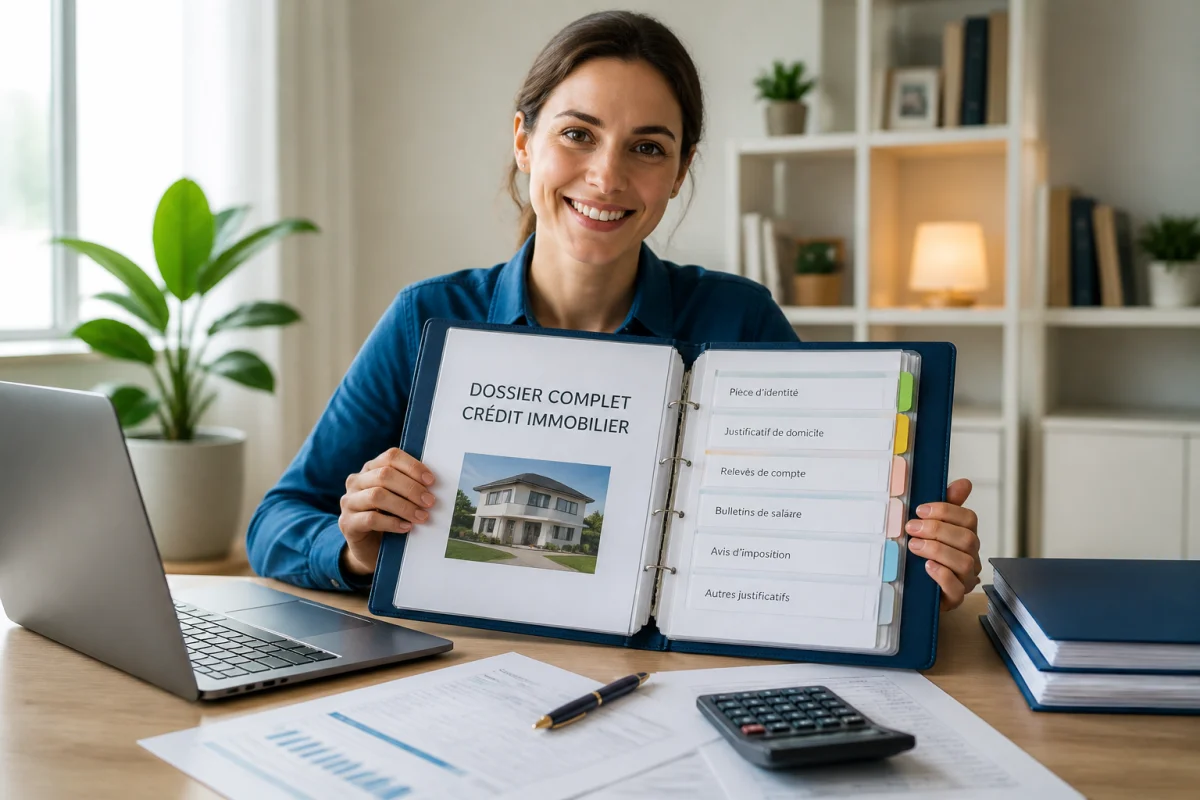
Un dossier solide est avant tout un dossier complet et cohérent. Préparez les justificatifs d’identité, les derniers avis d’imposition, les bulletins de salaire ou bilans professionnels, les relevés de comptes, les justificatifs d’épargne, le compromis ou la promesse de vente et les documents relatifs aux crédits déjà souscrits. Les pièces doivent être lisibles, récentes et classées dans un ordre identique pour chaque banque.
Les relevés bancaires sont particulièrement observés. Des découverts répétés, des paiements rejetés ou une accumulation récente de crédits à la consommation peuvent fragiliser la demande. Quelques mois avant le dépôt du dossier, mieux vaut stabiliser les dépenses, éviter les opérations difficiles à expliquer et conserver une épargne régulière, même modeste.
La présentation du projet doit tenir sur une page claire. Indiquez le prix du bien, les frais estimés, l’apport, le montant demandé, la durée souhaitée, les revenus mensuels et les charges fixes. Pour un achat avec travaux, joignez des devis cohérents. Cette synthèse permet au conseiller de comprendre rapidement le besoin et réduit les demandes successives de précision.
Négocier avec méthode sans détériorer son dossier
La négociation fonctionne mieux lorsque la demande porte sur des éléments précis. Vous pouvez demander une baisse des frais de dossier, une amélioration du taux, une réduction du coût de la garantie ou des conditions plus souples pour les remboursements anticipés. Présentez une offre concurrente complète plutôt qu’une simple affirmation selon laquelle une autre banque serait moins chère.
Le calendrier joue en votre faveur. Obtenez plusieurs simulations dans une période rapprochée, puis demandez à chaque établissement de confirmer ses conditions par écrit. Une proposition intéressante peut évoluer, notamment si elle reste au stade de l’estimation commerciale. Il faut donc distinguer la simulation initiale, l’accord de principe et l’offre de prêt définitive.
Évitez aussi de multiplier les demandes désordonnées auprès d’un grand nombre d’établissements. Le courtier peut centraliser les démarches et orienter le dossier vers des banques adaptées, tandis qu’une négociation en direct permet de conserver un échange privilégié avec son conseiller. Dans les deux cas, comparez la rémunération du courtier et vérifiez précisément le service inclus avant de vous engager.
Sécuriser le taux et respecter les étapes
Un taux annoncé lors d’un premier rendez-vous n’est pas toujours bloqué jusqu’à la signature. Demandez combien de temps la simulation reste valable, dans quelles conditions le taux peut être maintenu et quels documents sont nécessaires pour obtenir une offre formelle. Cette question est essentielle lorsque le marché évolue ou que le compromis prévoit un délai de plusieurs semaines.
Après réception de l’offre de prêt, le délai légal de réflexion en France est de dix jours calendaires. L’acceptation peut être renvoyée à partir du onzième jour. L’offre reste généralement maintenue pendant une période minimale de trente jours à compter de sa réception, mais il faut vérifier les indications figurant dans le document reçu et coordonner la signature avec le notaire.
Ne fondez pas votre décision sur une promesse orale. Conservez les simulations, les courriels et les documents contractuels. Avant de signer, contrôlez le montant financé, la durée, le taux, l’assurance, la garantie, les frais et les conditions particulières. Une lecture attentive à ce stade évite de découvrir trop tard qu’une option attendue n’apparaît pas dans l’offre.
Les erreurs qui coûtent le plus cher
La première erreur consiste à choisir une banque uniquement parce qu’elle détient déjà les comptes courants. La fidélité peut faciliter la relation, mais elle ne garantit pas la meilleure proposition. La deuxième consiste à regarder uniquement la mensualité : une échéance faible peut cacher une durée plus longue et un coût total supérieur.
Autre erreur courante, attendre la signature du compromis pour préparer les justificatifs. Un dossier incomplet ralentit l’analyse et réduit le temps disponible pour négocier. Il faut également éviter de modifier fortement sa situation financière entre l’accord de principe et la signature, par exemple en contractant un nouveau crédit ou en changeant d’emploi sans anticiper les conséquences sur l’étude bancaire.
Enfin, ne négligez pas les services associés. Les frais de tenue de compte, la domiciliation des revenus, les cartes bancaires et les produits d’épargne ne doivent pas être acceptés mécaniquement. Demandez leur coût sur la durée et vérifiez quelles conditions sont réellement liées au prêt.
Construire une décision simple et défendable
Pour départager les dernières offres, attribuez à chacune une note sur quatre critères : coût total, souplesse du contrat, assurance et qualité du suivi. Le coût peut représenter la moitié de la note, mais les autres critères évitent de retenir un financement difficile à gérer au quotidien. Cette grille rend la décision plus objective et facilite une discussion en couple ou avec un professionnel.
La bonne offre est celle qui reste confortable après paiement de la mensualité. Testez le budget avec une marge pour les charges de copropriété, les travaux, l’énergie, les impôts et les dépenses imprévues. Un prêt légèrement moins ambitieux mais compatible avec une épargne régulière peut soutenir davantage le projet immobilier qu’un financement maximal qui ne laisse aucune respiration.
Le choix de la banque ne s’arrête donc pas à un taux affiché. Il repose sur un coût total vérifiable, une assurance adaptée, des conditions lisibles et un accompagnement capable de suivre le calendrier. En préparant les chiffres avant les rendez-vous et en demandant chaque engagement par écrit, le financement devient une décision maîtrisée plutôt qu’une succession de promesses commerciales. Il reste alors davantage de place dans le budget et dans l’organisation pour les projets personnels qui donnent au nouvel intérieur sa véritable histoire.
Laisser un commentaire